



 2025-09-03

太平洋证券股份有限公司崔文娟,张凤琳近期对东华测试进行研究并发布了研究报告《营收规模稳步增长,机器人力传感器前景广阔》,上调东华测试目标价至55.68元,给予买入评级。
东华测试(300354)事件:公司发布2025年半年报,上半年实现收入2.83亿元,同比增长2.44%,实现归母净利润0.76亿元,同比增长2.80%。营收规模稳步增长,毛利率维持高位。2025H1公司业务整体稳步增长,上半年实现收入2.83亿元,同比增长2.44%,销售毛利率为67.73%,同比提升2.73pct,维持高位水平。分业务看:1)结构力学性能测试分析系统实现收入1.94亿元,同比增长2.35%,毛利率为69.62%,同比提升3.30pct;2)结构安全在线监测及防务装备PHM系统实现收入0.35亿元,同比下降13.03%,毛利率为64.99%,同比下降0.46pct;3)电化学工作站实现收入0.28亿元,同比增长10.33%,毛利率为67.83%,同比提升2.93pct。布局机器人用力传感器,前景广阔。公司力传感器产品最早用于风洞的测力天平,在抗干扰技术、放大器内置、矩阵解耦算法等方面优势明显。人形机器人行业的发展对力传感器形成了集中需求,公司也进行了产品布局,2024年经扩项,东华校准实验室成为国内首批具备机器人多维力/力矩传感器检测能力的CNAS实验室。目前公司六维力传感器处于小批量试制阶段,下游应用领域主要包括工业机器人、人形机器人、航空航天、汽车、电子、医疗等。定增募资1.50亿元,加码智能化测控产业升级。公司发布定增预案,计划募集资金总额不超过1.50亿元,主要用于智能化测控产业升级项目(1.05亿元)及补充流动资金(0.45亿元)。其中智能化测控产业升级项目主要为现有厂房升级并引进行业先进的生产设备和其他各项软硬件设备,构建智能化的产品制造、组装、测试生产线,项目建设将助推公司业务规模有效增长,有利于进一步提高公司产品技术工艺、质量水平和综合竞争力,满足不断增长的市场需求,能够带动行业上下游发展,推进仪器仪表产业的转型升级和国产化替代。盈利预测与投资建议:预计2025年-2027年公司营业收入分别为6.32亿元、7.93亿元和9.88亿元,归母净利润分别为1.71亿元、2.23亿元和2.79亿元,6个月目标价55.68元,对应2025年45倍PE,给予“买入”评级。风险提示:行业竞争加剧,下游需求不及预期等。
证券之星数据中心根据近三年发布的研报数据计算,东北证券韩金呈研究员团队对该股研究较为深入,近三年预测准确度均值为13.32%,其预测2025年度归属净利润为盈利2.28亿,根据现价换算的预测PE为26.35。
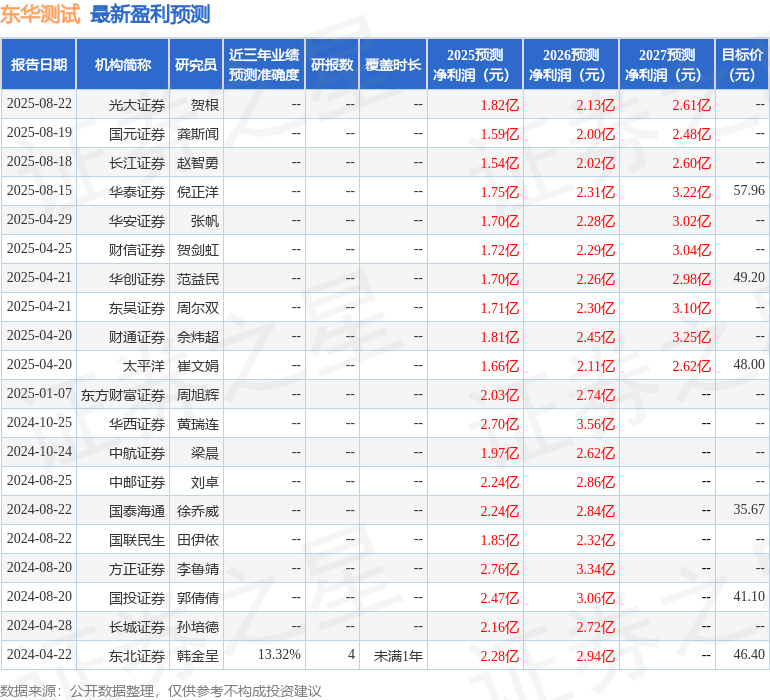
该股最近90天内共有7家机构给出评级,买入评级4家,增持评级3家;过去90天内机构目标均价为52.75。
以上内容为证券之星据公开信息整理,由AI算法生成(网信算备240019号),不构成投资建议。
证券之星估值分析提示东华测试行业内竞争力的护城河较差,盈利能力一般,营收成长性优秀,综合基本面各维度看,股价偏高。更多
以上内容与证券之星立场无关。证券之星发布此内容的目的在于传播更多信息,证券之星对其观点、判断保持中立,不保证该内容(包括但不限于文字、数据及图表)全部或者部分内容的准确性、真实性、完整性、有效性、及时性、原创性等。相关内容不对各位读者构成任何投资建议,据此操作,风险自担。股市有风险,投资需谨慎。如对该内容存在异议,或发现违法及不良信息,请发送邮件至,我们将安排核实处理。如该文标记为算法生成,算法公示请见 网信算备240019号。九游体育网站入口九游体育网站入口
关注微信公众号
